

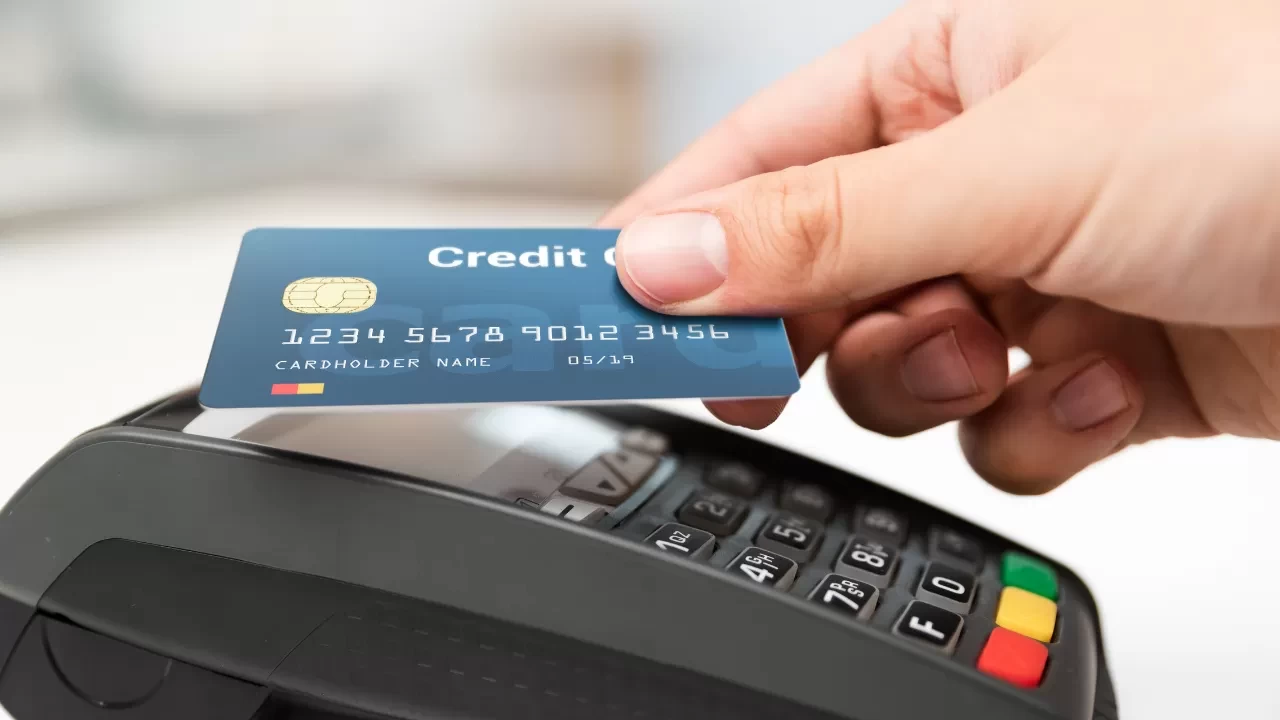


Kredi kartında bekleyen provizyon, yapılan harcamanın henüz kesinleşmeden banka tarafından geçici olarak onaylanması ve tutarın kullanılabilir limitten düşürülmesi anlamına gelir. Otel, akaryakıt veya araç kiralama gibi sektörlerde sıkça karşılaşılan bu geçici bloke, iş yerinin işlemi kesinleştirmesiyle kapanır ya da banka tarafından belirli bir sürenin sonunda otomatik olarak kaldırılır. İşlemin iptali için genellikle önce iş yeriyle görüşülmesi gerekirken, şüpheli durumlarda doğrudan bankayla iletişime geçilerek güvenlik önlemi alınmalıdır.
Kredi Kartında Bekleyen Provizyon Nedir?
Kredi kartında bekleyen provizyon, kartla yapılan bir harcamanın banka tarafından henüz kesinleşmiş dönem içi işlem olarak kayda alınmadan önce geçici olarak onaylanması anlamına gelir. Kart sahibi alışveriş yaptığında iş yeri bankadan işlem tutarı kadar yetki ister ve banka, kart limitinin yeterli olması durumunda bu tutarı geçici olarak ayırır. İşlem bu aşamada kart hareketlerinde bekleyen provizyon, açık provizyon veya benzeri bir ifadeyle görülebilir. Harcama henüz kesinleşmemiş olsa da ayrılan tutar kullanılabilir kredi kartı limitinden düşer.
Provizyon süreci özellikle otel, araç kiralama, akaryakıt istasyonu ve bazı çevrim içi alışverişlerde daha belirgin olabilir. Bu tür işlemlerde iş yeri tahmini veya teminat amaçlı bir tutarı geçici olarak bloke edebilir ve gerçek harcama daha sonra kesinleşebilir. İş yeri işlemi bankaya kesinleştirdiğinde provizyon kapanır ve harcama dönem içi işlemlere geçer. İşlem tamamlanmaz veya iptal edilirse ayrılan tutar serbest bırakılarak kullanılabilir limite geri döner.
Bekleyen Provizyon Kaç Günde Kalkar?
Bekleyen provizyonun kalkması için tek ve bütün bankalarda geçerli sabit bir süre bulunmaz. Süre; iş yerinin işlemi ne zaman kesinleştirdiğine, kullanılan kart sistemine, işlemin yurt içi veya yurt dışı olmasına ve bankanın uygulamasına göre değişebilir. Günlük alışverişlerde provizyon çoğu zaman birkaç gün içinde kesinleşirken otel, araç kiralama veya yurt dışı işlemlerinde bekleme süresi daha uzun olabilir. Bazı işlemler iş yeri tarafından hiç kesinleştirilmezse banka belirli bir sürenin sonunda provizyonu otomatik olarak kaldırabilir.
Bu nedenle bir provizyonun birkaç saat içinde kalkması da birkaç gün boyunca görünmesi de tek başına sorun olduğu anlamına gelmez. Bekleme süresi olağandışı şekilde uzarsa önce iş yeriyle, ardından kartı veren bankayla iletişime geçilebilir. Banka işlemin durumunu kontrol ederek provizyonun neden açık kaldığı hakkında bilgi verebilir. Özellikle iptal edilmiş bir alışverişte tutar günlerce limitten düşmeye devam ediyorsa iş yerinden iptal veya provizyon kapatma belgesi istenmesi süreci hızlandırabilir.
Provizyondaki İşlem İptal Edilebilir mi?
Provizyondaki bir işlem, kart sahibi tarafından mobil bankacılıktan her zaman doğrudan iptal edilemez. Çünkü provizyon aşamasında işlem çoğunlukla iş yerinin bankaya gönderdiği geçici yetkilendirme kaydıdır. Satın alma işlemi iptal edilecekse genellikle önce iş yeriyle iletişime geçilmesi gerekir. İş yeri provizyonu iptal ettiğinde veya işlem için ters kayıt gönderdiğinde banka bloke edilen tutarı serbest bırakabilir.
İş yeri herhangi bir işlem yapmazsa provizyon belirli bir süre sonra kendiliğinden de düşebilir. Ancak işlem sonradan kesinleşerek dönem içi harcamaya dönüşürse artık provizyon iptalinden değil, harcama itirazı veya iade sürecinden söz edilir. Kart sahibinin bilgisi dışında gerçekleşen bir işlem söz konusuysa yalnızca provizyonun kalkmasını beklemek yerine bankaya derhâl bildirim yapılmalı, kart güvenlik altına alınmalı ve gerekiyorsa işlem itirazı başlatılmalıdır.
Provizyon Tutarı Neden Kullanılabilir Limiti Düşürür?
Provizyonun temel amacı, alışveriş için gerekli tutarın kart limitinde mevcut olduğundan emin olmak ve iş yerinin daha sonra tahsilat yapabilmesini güvence altına almaktır. Bu nedenle banka, işlem kesinleşmemiş olsa bile provizyon tutarını geçici olarak kullanılabilir limitten düşer. Örneğin 50.000 TL kullanılabilir limiti bulunan bir kartla 5.000 TL tutarında provizyon oluşturulduğunda, işlem kesinleşene veya provizyon kaldırılana kadar kullanılabilir limit yaklaşık 45.000 TL seviyesine iner.
Bu durum kart sahibinin aynı limiti ikinci kez kullanmasını önler. Provizyon kaldırılırsa ayrılan tutar yeniden kullanılabilir limite eklenir; işlem kesinleşirse aynı tutar artık dönem içi borç olarak görünür ve limit üzerindeki etkisi devam eder. Otel ve araç kiralama gibi sektörlerde gerçek harcamadan daha yüksek bir provizyon alınması mümkün olduğundan kullanılabilir limit beklenenden daha fazla azalabilir. Böyle durumlarda iş yerinin ne kadar teminat provizyonu uyguladığı işlem öncesinde sorulabilir.